
Seguro De Auto: Coberturas Básicas Y Opciones Adicionales Explicadas

Tipos y alcance de las coberturas dentro del seguro de auto
Las categorías de cobertura suelen agruparse por el objeto protegido y por la naturaleza del riesgo. Por objeto, se distingue entre protección de terceros (responsabilidad civil), protección del propio vehículo (daños materiales) y protección personal (lesiones a ocupantes). Por riesgo, se incluyen fenómenos como colisión, incendio, robo, eventos naturales o actos vandálicos. Cada tipo puede presentar sublímites: por ejemplo, la responsabilidad civil puede dividirse en daños a bienes y daños a personas, cada uno con su tope económico. Estas divisiones influyen en la interpretación de la cobertura en caso de siniestro.
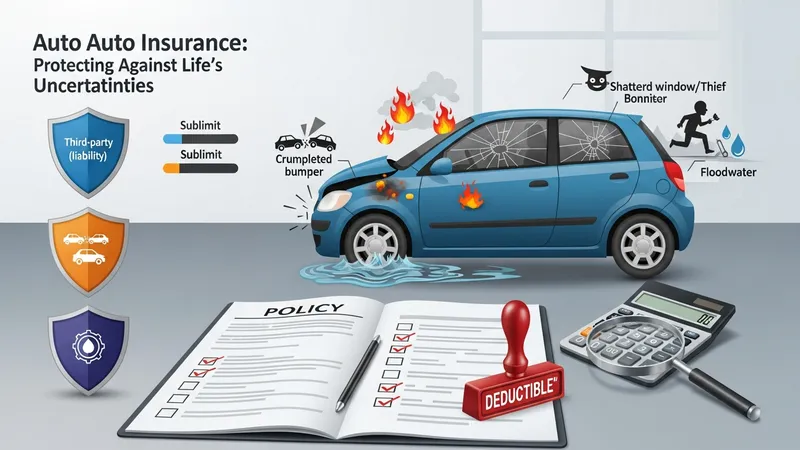
Los límites de cobertura funcionan como topes que la aseguradora abonará en un siniestro. Algunos contratos utilizan límites por evento y otros por periodo anual; asimismo, existe la posibilidad de franquicias que reducen la gestión administrativa de siniestros menores. En mercados donde la regulación exige cobertura mínima de responsabilidad, esa base puede complementarse con módulos opcionales. Comprender si un límite es agregable o se aplica por ocurrencia es relevante para estimar la protección real frente a escenarios múltiples o sucesivos.
Las definiciones operativas en las pólizas pueden variar entre compañías: por ejemplo, el concepto de “hurto” frente a “robo” o la interpretación de “daños totales” frente a “daños parciales”. Estas diferencias suelen reflejarse en los procedimientos de peritaje, en la documentación solicitada y en los plazos para resolución de reclamos. Revisar las cláusulas definitorias permite prever cómo se trataría un siniestro concreto y evita discrepancias interpretativas durante la evaluación técnica del evento.
Como consideración práctica, suele ser útil identificar condiciones que afectan la aplicabilidad de una cobertura, como la presencia de conductor adicional, la edad mínima requerida o la inclusión de accesorios que no siempre quedan cubiertos por defecto. Estas particularidades son relevantes a la hora de comparar propuestas y para la gestión de una reclamación. La próxima sección aborda el papel de deducibles, límites y exclusiones en mayor detalle.