
Carta Di Credito Aziendale: Come Funziona E Quali Aspetti Valutare In Impresa

Tipologie e funzionamento della carta di credito aziendale
Le tipologie principali di carte aziendali possono essere raggruppate per modalità di fatturazione e responsabilità. Le carte con fatturazione centralizzata addebitano le spese direttamente sul conto dell’impresa e permettono una gestione unica delle fatture; possono essere preferite da società con funzioni amministrative consolidate. Le carte individuali assegnate a dipendenti consentono controllo granulare delle spese, con limiti personalizzabili. Le carte prepagate non offrono credito ma limitano l’esposizione finanziaria e semplificano il controllo. La scelta tra queste opzioni dipende da esigenze operative, dimensione dell’impresa e flussi di cassa.
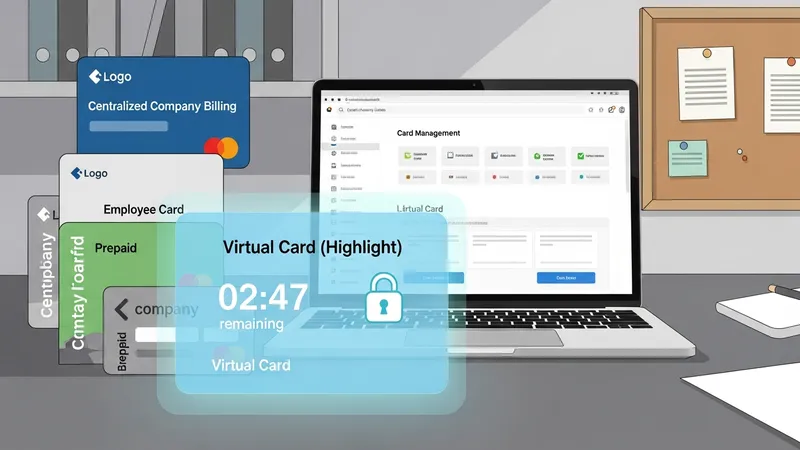
Funzionalmente, molte carte aziendali integrano servizi digitali: portali di gestione per amministratori, estratti conto elettronici, categorizzazione automatica delle transazioni e esportazione per software di contabilità. Le carte virtuali possono essere emesse per acquisti online con limiti temporanei e singoli importi, riducendo il rischio di esposizioni prolungate. Alcune soluzioni offrono anche reportistica avanzata che raggruppa spese per centro di costo o progetto. L’efficacia dipende dalla correttezza delle regole interne che definiscono come e quando le carte devono essere usate.
Dal punto di vista contrattuale è utile valutare clausole relative a responsabilità e garanzie: chi risponde per transazioni fraudolente, come è gestita la revoca della carta e quali sono i termini per contestare addebiti. Le condizioni di rimborso, tempistiche di fatturazione e modalità di calcolo di eventuali interessi o commissioni vanno lette con attenzione. Anche la compatibilità con norme fiscali e di rendicontazione può influire sulla scelta del tipo di carta, poiché alcune soluzioni facilitano la dimostrazione della natura aziendale della spesa.
Come considerazione pratica, molte imprese adottano combinazioni di tipi di carta: ad esempio carte centralizzate per pagamenti ricorrenti e carte individuali per trasferte. Questa stratificazione può migliorare il controllo operativo ma richiede procedure chiare per assegnazione, approvazione e riconciliazione. Le politiche interne dovrebbero definire limiti, categorie ammesse e documentazione richiesta per i rimborsi, e stabilire responsabilità per la mancata osservanza. Strumenti digitali possono semplificare l’attuazione di queste regole.