
Carta Di Credito Aziendale: Come Funziona E Quali Aspetti Valutare In Impresa

Limiti, fidi e cicli di rimborso nella carta di credito aziendale
I limiti di spesa e le linee di credito sono elementi che influenzano l’utilizzo della carta aziendale. Un plafond assegnato al singolo titolare o al conto aziendale determina la capacità di spesa; le linee di credito rotative consentono di posticipare pagamenti ma possono generare oneri finanziari. I cicli di rimborso variano: alcune carte prevedono pagamento a 30 giorni, altre offrono soluzioni con dilazione e interessi. È utile comprendere come vengono calcolati gli interessi, quando si applicano e quali sono le possibili penali per ritardi, riportandolo in documentazione interna per la gestione del rischio di liquidità.
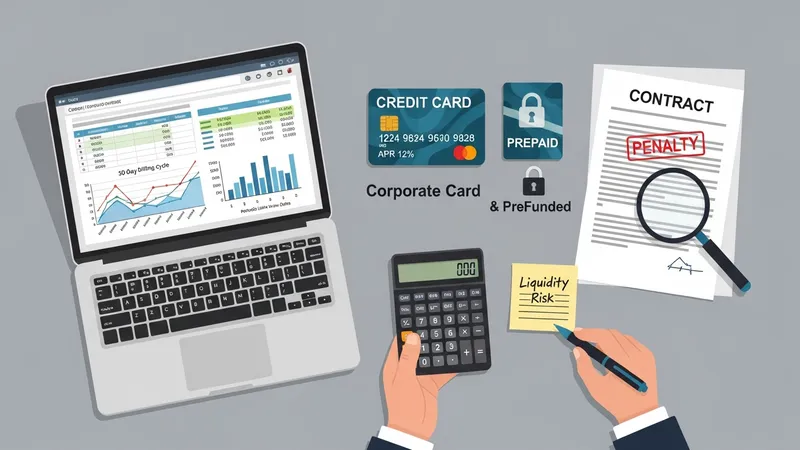
La gestione dei fidi implica anche la valutazione del rapporto tra volume delle spese aziendali e condizioni contrattuali offerte dall’emittente. Per imprese con transazioni irregolari può essere preferibile una soluzione prepagata per controllare l’esposizione, mentre organizzazioni con bisogno di tesoreria a breve termine possono considerare carte con credito, pur monitorando il costo effettivo. Alcuni contratti prevedono revisione periodica dei limiti in base all’andamento del conto, e questa dinamica può influire sulla pianificazione finanziaria aziendale.
Dal punto di vista operativo, i cicli di rimborso influenzano procedure contabili: tempistiche di riconciliazione, gestione delle note spese e registrazione IVA quando applicabile. La disponibilità di estratti conto elettronici e di file esportabili può ridurre i tempi di riconciliazione e diminuire errori manuali. È spesso utile definire scadenze interne per la raccolta della documentazione e per la verifica delle transazioni, in modo da ridurre il rischio di discrepanze tra registri aziendali e movimenti della carta.
Considerazioni pragmatiche includono il monitoraggio dei costi indiretti legati a fidi e ritardi: commissioni su transazioni internazionali, costi di emissione e spese amministrative possono incidere sui margini. Le imprese potrebbero valutare scenari di utilizzo e stimare costi totali annui per scegliere il modello più coerente con i propri flussi di cassa. Una pratica comune è condurre revisioni periodiche delle condizioni contrattuali per adattare limiti e modalità di rimborso alle esigenze operative in evoluzione.