
Cuenta En Scotiabank México: Requisitos Básicos Y Pasos Para Abrirla

Modalidades de apertura y pasos generales en Scotiabank México
Las modalidades de apertura comprenden sucursal, web y aplicación móvil. En sucursal se presenta documentación física y se entiende que el proceso puede incluir una entrevista breve; la apertura digital normalmente exige subir imágenes legibles de los documentos y completar formularios en línea. En ambos casos, el banco realiza controles KYC (Know Your Customer) y puede solicitar información adicional según la evaluación de riesgo.
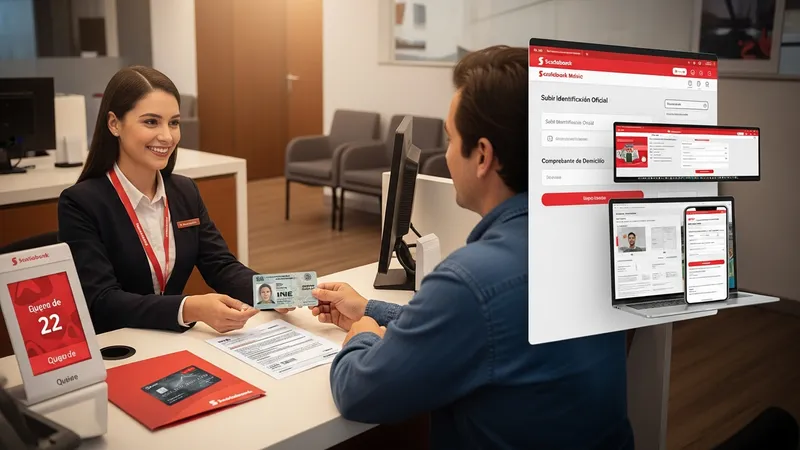
Los pasos comunes suelen incluir: selección del tipo de cuenta, entrega o carga de documentos, verificación de identidad y domicilio, aceptación de contratos y entrega de medios de acceso (tarjeta y claves). En aperturas digitales, puede añadirse una verificación por videollamada o una validación biométrica. El tiempo para que la cuenta quede totalmente operativa puede ser inmediato para algunos servicios y de pocos días hábiles cuando se requiere validación adicional.
Para ciertas cuentas, puede existir un depósito inicial mínimo; este monto suele variar por producto y condición contractual. En México, algunas cuentas de ahorro o nómina pueden permitirse sin depósito inicial, mientras que cuentas orientadas a servicios transaccionales pueden solicitar aportaciones iniciales en rangos modulares. Las condiciones específicas y posibles comisiones por mantenimiento o tarjetas se detallan en la información tarifaria del banco.
Es recomendable revisar las condiciones contractuales y folletos de tarifas disponibles en el sitio oficial del banco o en sucursales. Aunque los procedimientos operativos y tiempos pueden cambiar, las exigencias de identificación y los controles regulatorios permanecen como elementos centrales del proceso de apertura en instituciones mexicanas, incluida Scotiabank México.